
目次[閉じる]
建設業の事業承継は、「次の社長を誰にするか」だけの問題ではありません。後継者が見つかっても、借入と経営者保証、散らばった株式、社長1人に集中した営業・技術・許可要件が残っていれば、会社は引き継げないからです。帝国データバンクの2025年の調査では、建設業の後継者不在率は57.3%で、全業種の中で最も高い水準でした。いま必要なのは、後継者を探すことと同時に、会社そのものを「承継できる状態」に整えておくことです。
30秒でわかる結論
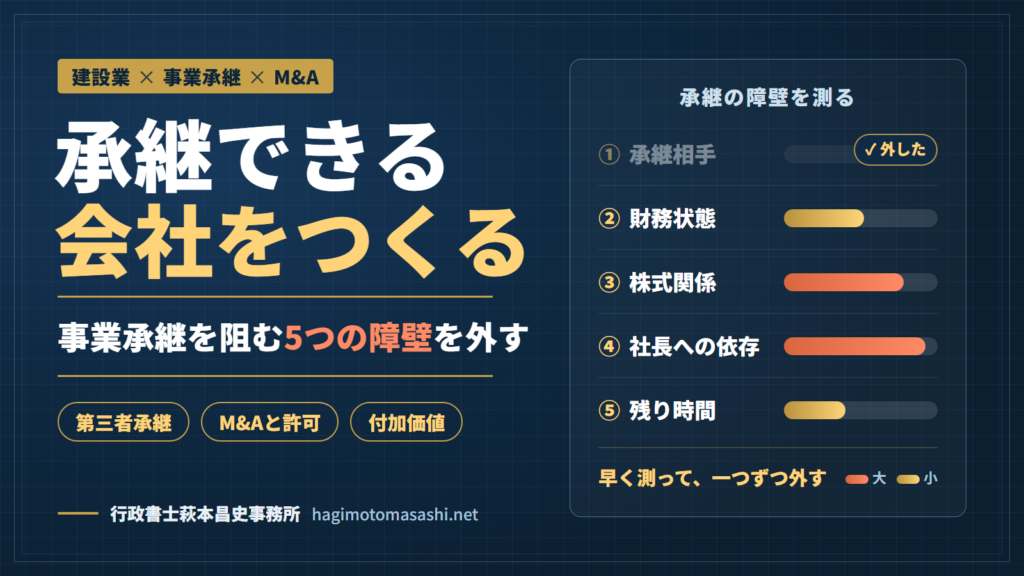
事業承継は経営者の交代ではなく、会社の価値を次の担い手に渡すための経営戦略です。「承継できる会社」になる近道は、①承継相手 ②財務状態 ③株式関係 ④経営者への依存度 ⑤承継までに残された時間という5つの障壁の大きさを早く測り、一つずつ取り除くことです。
親族に後継者がいなくても、社員への承継、社外からの経営者の招聘、M&A(第三者への株式譲渡・事業譲渡など)という道があります。どの道を選んでも、後継者や買い手が見るのは「障壁がどれだけ残っているか」と「その会社がどれだけ付加価値を生んでいるか」です。建設業では、許可の要件(常勤役員等・営業所技術者)が社長1人に依存していないかが、承継の成否を分ける固有のポイントになります。
建設業界の経営者向け研修でも、事業承継を「単なる経営者の交代」ではなく重要な経営戦略の一つとして捉えるよう呼び掛けられています。承継の障壁を早く把握して取り除くこと、第三者承継や資本提携(M&A)を成長の手段として使うこと、原価管理と付加価値の分析で自社の実力を数字で示すこと。これらは別々のテーマに見えて、実は一本の線でつながっています。
この記事では、中小企業庁の「事業承継ガイドライン(第3版)」「中小M&Aガイドライン(第3版)」、e-Gov法令データの建設業法・会社法・経営承継円滑化法、東京都の建設業許可の手引(令和8年度版)、帝国データバンクの後継者不在率調査などの一次資料をもとに、建設会社が「承継できる会社」になるための手順を、許認可の実務を扱う行政書士の視点で整理します。
この記事の要点(先に結論だけ)
- 建設業の後継者不在率は57.3%(2025年)で全業種最高。一方で承継の形は変わりつつあり、2025年に社長が交代した企業では内部昇格(36.1%)が同族承継(32.3%)を上回り、M&Aほか(20.6%)と外部招聘(7.6%)を合わせた「社外からの承継」も3割近くありました(速報値)。
- 承継の障壁は「承継相手」「財務状態」「株式関係」「経営者への依存度」「残された時間」の5つです。まず大きさを測り、時間のかかるものから着手して、一つずつ外していきます。
- 中小企業庁のガイドラインは、経営者が概ね60歳に達した頃には準備を始めるよう求めています。事業承継税制(特例措置)を使うなら、特例承継計画の提出は2027年9月30日まで、贈与・相続は2027年12月31日までです。
- 株式譲渡型のM&Aなら建設業許可はそのまま続きますが、役員変更の届出(30日以内)や、常勤役員等・営業所技術者の変更の届出(2週間以内)が必要です。事業譲渡・合併・会社分割は事前認可(建設業法17条の2)を受けなければ許可を引き継げません。
- 買い手にとってM&Aは、売上規模の拡大と、工程の内製化による利益改善の手段です。内製化の効果は、付加価値(完成工事高-材料費-労務外注費-外注費)とその率、1人当たりの額で測ると見えやすくなります。
- 相談は、公的な事業承継・引継ぎ支援センター(無料)、税務は税理士、契約・保証交渉は弁護士、許認可と補助金の申請書類は行政書士と役割分担すると効率的です。
NEXT STEP
記事の内容を、実際の手続きにつなげる
お悩みの分野に合わせて、専門サイトから詳しい案内と相談窓口をご確認いただけます。
建設業の事業承継は「社長交代」ではなく経営戦略
事業承継を経営戦略として捉えるべき理由は、承継の準備がそのまま「会社の価値を高める取組」になるからです。財務を整え、株式を集約し、社長の頭の中にある営業・見積・段取りを仕組みに置き換えることは、後継者のためだけではありません。金融機関や元請からの評価、そして将来M&Aを検討するときの企業価値に直結します。
数字で見る建設業の後継者問題
| 指標(2025年調査) | 数値 | ポイント |
|---|---|---|
| 全業種の後継者不在率 | 50.1% | 7年連続で改善 |
| 建設業の後継者不在率 | 57.3% | 8業種で最も高い(最も高かった2018年は71.4%) |
| 職別工事(住宅建築など)の後継者不在率 | 61.3% | 業種中分類で2番目に高い |
| 後継者難倒産(2025年1〜10月) | 425件 | うち代表者の病気・死亡によるものが194件(4割超) |
出典は帝国データバンク「全国『後継者不在率』動向調査(2025年)」(2025年11月21日公表)です。改善傾向にあるとはいえ、建設業ではいまも半数を超える会社で後継者が決まっていません。そして後継者難倒産の4割超は、準備が整わないうちに社長が病気や死亡で経営できなくなった「不測の事態」によるものです。
承継の担い手は「親族」から「社内外の第三者」へ
同じ調査で、2025年に代表者が交代した企業の就任経緯(速報値)は、内部昇格36.1%、同族承継32.3%、M&Aほか20.6%、外部招聘7.6%でした。血縁によらない役員・社員の登用が同族承継を上回り、社外から経営トップを迎えるケースも珍しくなくなっています。「子どもが継がないなら廃業」という二択で考える必要は、もうありません。
「承継できる会社」とは、障壁が小さい会社のこと
同じ規模・同じ業績でも、すんなり引き継げる会社と、候補者に断られる会社があります。その差は、後継者がいるかどうかより、承継の障壁がどれだけ残っているかです。中小企業庁の事業承継ガイドラインでも、後継者候補が承継に前向きになれない理由として「事業の将来性」が「自身の能力の不足」に次いで多く挙げられており、承継の前に経営改善を進めて「後を継ぎたくなる会社」にしておくことが大切だとされています。
事業承継を阻む5つの障壁と、その測り方
承継の障壁は、次の5つに整理できます。大切なのは、全部を一度に解決しようとせず、まず「どれが、どれくらい大きいか」を測ることです。
| 障壁 | 何が問題になるか | 最初に確認する資料 | 取り除く主な手段 |
|---|---|---|---|
| ① 承継相手 | 後継者・引継ぎ先が決まっていない。候補者の意思や能力が未確認 | 後継者候補の一覧、役員・幹部の年齢構成 | 親族・社員・外部人材・M&Aの選択肢を並べて比較する |
| ② 財務状態 | 借入過多、債務超過、経営者保証、会社と社長個人の資産・貸し借りの混在 | 決算書3期分、借入の明細、保証契約、社長個人名義の事業用資産 | 経営改善、資産と貸し借りの整理、経営者保証の見直しの相談 |
| ③ 株式関係 | 株式の分散、名義株、相続による分散、株価の上昇 | 株主名簿、定款、自社株の評価額 | 株式の買取り・集約、定款の見直し、種類株式、事業承継税制 |
| ④ 経営者への依存度 | 営業・見積・資金繰り・許可要件が社長1人に集中している | 許可申請書の常勤役員等・営業所技術者の欄、主要取引先ごとの窓口担当 | 権限の委譲、規程・マニュアル化、許可要件を担える人の複線化 |
| ⑤ 残された時間 | 準備期間が足りない。社長の健康上のリスク | 社長の年齢、事業承継税制の期限、借入の返済期間 | 承継の時期を決め、そこから逆算した計画を立てる |
① 承継相手|「いない」のではなく「まだ探していない」ことが多い
後継者候補は、子どもや親族だけではありません。番頭格の役員、現場を知る社員、社外から迎える経営者、そしてM&Aによる引継ぎ先まで広げて考えます。候補者がいる場合も、本人の意思確認、能力や適性の見極め、親族株主や取引先から異論が出ないかの確認は早めに行います。
建設業ならではの確認点は、後継者が許可の要件を担えるかです。常勤役員等(経営業務の管理責任者)には建設業での役員経験などが、営業所技術者には資格か実務経験が必要です。社長交代の時点で要件を満たす人がいないと、許可の維持そのものが危うくなります。要件の詳細は建設業許可の経営業務の管理責任者とは?要件・必要書類・東京都での確認手順で解説しています。
② 財務状態|借入と経営者保証が後継者を遠ざける
後継者が承継をためらう大きな理由が、借入金と、社長個人の連帯保証(経営者保証)です。業績が悪くない会社でも、社長が個人保証を付けたまま多額の借入をしていると、候補者やその家族から「その保証まで引き継ぐのか」と反対されることがあります。
「経営者保証に関するガイドライン」は、保証に頼らない融資のために、①法人と経営者の関係の明確な区分・分離、②財務基盤の強化、③財務状況の正確な把握と適時適切な情報開示による経営の透明性の確保を求めています。事業承継については2019年12月に特則が公表され、前経営者と後継者の双方から二重に保証を取ることは原則として禁止され、後継者との保証契約は必要性を慎重かつ柔軟に判断することとされました。社長個人名義の資材置き場や重機、社長と会社の間の貸付金・借入金を整理しておくことも、この「区分・分離」の一部です。
③ 株式関係|散らばった株は、時間がたつほど集めにくい
中小の建設会社でよく問題になるのが、株式の分散と名義株です。1990年の商法改正前は株式会社の設立に7人以上の発起人が必要だったため、親族や知人の名前を借りた「名義株」が残っている会社があります。事業承継ガイドラインも、承継に先立って株主名簿を整理して株主を確定し、名義株があれば専門家に相談のうえ名義上の株主と合意して権利関係を明確にしておくべきだとしています。
株式を集め、経営権を安定させるための主な法的手段は次のとおりです。
| 手段 | 内容 | 根拠 |
|---|---|---|
| 相続人等に対する売渡請求 | 相続などで譲渡制限株式を取得した人に、会社への売渡しを請求できる旨を定款で定める | 会社法174条 |
| 拒否権付種類株式(いわゆる黄金株) | 株主総会の特定の決議に、その種類株主総会の決議も必要とする株式。承継の過渡期に前経営者が持つ使い方がある | 会社法108条1項8号 |
| 所在不明株主の株式の売却 | 通知・催告が5年以上届かず、5年間配当を受け取っていない株主の株式を競売・売却できる。経営承継円滑化法の認定を受けた会社は、期間が1年に短縮される(公告と3か月以上の異議申述期間が必要) | 会社法197条、経営承継円滑化法15条 |
| 遺留分に関する民法の特例 | 後継者が贈与を受けた自社株を遺留分の算定から除外する(除外合意)、または合意時の価額に固定する(固定合意)。推定相続人全員の書面による合意、経済産業大臣の確認、家庭裁判所の許可が必要 | 経営承継円滑化法4条・7条・8条 |
| 事業承継税制(特例措置) | 後継者が贈与・相続で取得した自社株にかかる贈与税・相続税の納税を猶予・免除。特例承継計画の提出が前提 | 租税特別措置法70条の7の5ほか |
親族内で自社株を引き継ぐ場合は、遺言や家族信託との組み合わせも検討対象になります(公正証書遺言についてわかりやすく解説)。
④ 経営者への依存度|建設業では「許可要件」まで社長1人に集中しがち
社長が営業の窓口で、見積も段取りも頭の中にあり、銀行との交渉も1人で担っている。こうした属人化は、どの業種でも承継の障壁になります。後継者や買い手から見ると、「社長が抜けたら売上が消える会社」だからです。
建設業では、これに許可要件の属人化が加わります。許可の基準である「経営業務の管理を適正に行うに足りる能力」(常勤役員等)や営業所技術者を、社長1人が兼ねている会社は少なくありません。社長が退任してこれらの基準を満たさなくなれば、2週間以内にその旨を届け出なければならず(建設業法11条5項)、許可は取り消されます。
対策は、要件を担える人を複数にしておくこと(複線化)です。後継者候補を早めに役員に登用して経験年数を積ませる、営業所技術者になれる資格者を採用・育成する、といった準備には年単位の時間がかかります。役員の退任と変更届の実務は建設業許可の会社で役員が退任したら?30日/2週間以内の変更届、取消しのしくみは建設業許可の取消しとは?法29条の8類型・5年欠格で詳しく解説しています。
⑤ 承継までに残された時間|逆算すると、思ったより短い
事業承継ガイドラインは、後継者教育などの準備期間を考え、経営者が概ね60歳に達した頃には事業承継の準備に取りかかることが望ましいとしています。帝国データバンクのレポートでも、ゼロから始める事業承継には一般に最長10年程度の準備期間が必要とされると指摘されています。
期限のある制度もあります。法人版事業承継税制(特例措置)は令和8年度税制改正で計画の提出期限が延長されましたが、特例承継計画の提出は2027年(令和9年)9月30日まで、特例の対象となる贈与・相続は2027年(令和9年)12月31日までです。計画を出しても、株式の移転がこの日までに終わらなければ特例は使えません。
障壁を一つずつ外す|「見える化」と「磨き上げ」の進め方
中小企業庁の事業承継ガイドラインは、承継の準備を5つのステップで整理しています。ステップ2の「見える化」で障壁の大きさを測り、ステップ3の「磨き上げ」で一つずつ外す。これが「承継できる会社」づくりの中心です。
- 準備の必要性を認識する:社長が60歳前後になったら、承継の時期と方向性を考え始めます。都道府県ごとの支援機関のネットワークが行う「事業承継診断」も、きっかけとして使えます。
- 経営状況・経営課題を見える化する:適正な決算、自社株の数と評価額、会社と社長個人の資産・貸し借り・保証の関係、部門別・工事別の損益、後継者候補の有無を洗い出します。
- 経営改善(磨き上げ)に取り組む:本業の強化、職務権限の明確化と段階的な委譲、規程・マニュアルの整備、事業に不要な資産や滞留在庫の処分、余剰負債の返済などで、会社を「引き継ぎたくなる状態」に近づけます。
- 事業承継計画を立てる/引継ぎ先を探す:親族や社員への承継なら、後継者と一緒に「いつ・何を・誰に・どう渡すか」を事業承継計画にまとめます。社外への引継ぎなら、M&Aの相手探し(マッチング)に進みます。
- 承継を実行する:株式・事業用資産の移転、代表者の交代、許認可の届出・認可、金融機関との保証の見直しを、決めた日程どおりに進めます。
建設会社の「見える化」チェックリスト
障壁の大きさを測るための12項目
- □ 決算書は適正に作られているか(簿外の債務や未計上の退職金はないか)
- □ 株主名簿は最新か。名義株、所在の分からない株主、相続で分散した株はないか
- □ 自社株の評価額と、後継者が買い取る場合の資金のめどを把握しているか
- □ 社長個人名義の土地・資材置き場・重機を会社が使っていないか
- □ 会社と社長の間の貸付金・借入金はいくらか
- □ 借入ごとの経営者保証の有無、残高、返済期間を一覧にしているか
- □ 工事ごとに実行予算と実績の原価を比べられるか
- □ 完成工事高・付加価値・1人当たり付加価値を毎期把握しているか
- □ 常勤役員等・営業所技術者を担える人が、社長以外にいるか
- □ 主要な元請・発注者との窓口が、社長以外にもいるか
- □ 許可の有効期間、決算変更届、経営事項審査の時期を把握しているか
- □ 承継の時期(目標年)を決め、家族・幹部と共有しているか
外す順番は「時間がかかるもの」から
障壁は大きさも性質もばらばらです。社長依存の解消や株式の集約のように時間がかかるものは早く着手し、名義株の整理や会社と個人の資産の区分のように手続きで外せるものは確実に片付けていくのが現実的な順番です。経営者保証の見直しや株価への対応のように、金融機関・税理士との調整が必要なものは、計画の早い段階で相談しておきます。
どの障壁も、「見える化」しないうちは大きさが分からず、分からないうちは誰も手を付けられません。まずは上のチェックリストで、自社の障壁がどこにあるかを把握することから始めてください。
第三者承継の3つのかたち|社員・外部経営者・M&A
親族以外への承継(第三者承継)には、大きく3つのかたちがあります。
| かたち | 主な方法 | 向いている会社 | 注意点 |
|---|---|---|---|
| 社員・役員への承継(内部昇格) | 役員の昇格、MBO・EBO(経営陣・従業員による株式の買取り) | 現場と取引先を知る幹部がいる | 株式の買取資金、経営者保証の引継ぎ、許可要件を担えるか |
| 社外から経営者を迎える(外部招聘) | 社外の経営人材を役員・社長に招く。株式は段階的に移すこともある | 経営管理を強化したい、社内に適任者がいない | 現場・社員との信頼関係、建設業の経営経験の有無(常勤役員等の要件) |
| M&A(社外への引継ぎ) | 株式譲渡、事業譲渡、合併、会社分割 | 後継者はいないが事業に価値がある。大きなグループの中で成長したい | 相手選び、契約条件、経営者保証の解除、許可の承継方法 |
社外から経営者を迎えるときの注意点
第三者に承継された会社に、社外から経営者が招かれて経営を担うケースもあります。外部の経営者は、財務管理や組織づくりの経験を持ち込める一方で、現場の職人や社員、元請・協力会社との関係は一から築くことになります。前経営者が一定期間は会長や顧問として残り、取引先への引継ぎを手伝う設計がよく採られるのはそのためです。
建設業許可との関係では、招いた経営者に建設業での役員経験がない場合、その人だけでは常勤役員等(経営業務の管理責任者)の要件を満たせないことがあります。既存の役員や補佐する体制で要件を維持できるかを、交代の前に確認してください。M&A後の統合作業(PMI)については、中小企業庁の「中小PMIガイドライン」(2022年3月)も参考になります。
M&Aの手法によって、建設業許可の扱いは大きく変わる
中小企業のM&Aでは株式譲渡が多く使われますが、建設業許可への影響は手法によって大きく異なります。
| 手法 | 何が移るか | 建設業許可 | 主な手続き |
|---|---|---|---|
| 株式譲渡 | 会社の株式(会社そのものは変わらない) | 許可はそのまま続く | 役員・代表者が変われば30日以内に変更届(法11条1項)。東京都では常勤役員等・営業所技術者の変更は2週間以内 |
| 事業譲渡 | 建設業の事業(資産・契約・従業員を個別に移す) | 事前に認可を受ければ、譲受人が建設業者としての地位を承継。許可に係る建設業の全部の譲渡が対象 | 建設業法17条の2第1項の認可。東京都では一部の業種だけの譲渡は認められず、対象外の業種は先に一部廃業する |
| 合併 | 消滅会社の権利義務の全部 | 事前に認可を受ければ、存続会社・新設会社が承継 | 同条2項の認可 |
| 会社分割 | 分割する事業(建設業の全部) | 事前に認可を受ければ、承継会社が承継 | 同条3項の認可 |
| 相続(個人事業主) | 個人の事業 | 死亡後30日以内に認可を申請すれば承継できる | 同法17条の3 |
東京都の手引(令和8年度版)では、事業承継の事前認可は、承継予定日の前日(閉庁日を除く)の2か月前から25日前までに申請し、申請日と承継予定日の間に開庁日が25日必要とされています。手引の例では、承継予定日が2027年(令和9年)4月1日なら、受付期間は2026年(令和8年)12月25日から2027年(令和9年)2月22日までです。事業承継等の認可申請は電子申請に対応していないため、事前相談のうえ窓口で申請します。契約日や効力発生日を先に決めてしまうと、日程が足りなくなることがあります。認可の進め方は建設業許可の事業承継とは?東京都で空白期間を防ぐ事前認可の進め方で詳しく解説しています。
株式譲渡でも「許可が自動的に守られる」わけではありません:株式を売った前社長が常勤役員等や営業所技術者を兼ねていた場合、退任した時点で要件を欠くおそれがあります。買い手が役員を送り込んでも、その人が要件を満たすとは限りません。最終契約の前に、クロージング後の常勤役員等・営業所技術者を誰が担うかを決め、必要なら前社長に一定期間とどまってもらう条項を入れておきます。常勤役員等を交代する届出では、新任者と前任者の交代日時点の常勤性を資料で確認されます。令和8年度版の手引では、確認資料から健康保険証(マイナ保険証の表面を含む)の写しが外れ、資格確認書・運転免許証・住民票のいずれかの写しに置き換わっているので、クロージング日から逆算して準備してください。公共工事を受注している会社では、経営事項審査や入札参加資格への影響も日程に組み込みます。
契約前に確認したい「中小M&Aガイドライン(第3版)」のポイント
中小企業庁の「中小M&Aガイドライン」は2024年8月に第3版に改訂されました。仲介者・FA(ファイナンシャル・アドバイザー)の手数料と業務内容の説明、営業・広告の規律、仲介者の利益相反の禁止が具体化されたほか、譲り渡し側の経営者保証を買い手に移行させるはずが移行しないといったトラブルを踏まえ、最終契約のリスクと対応策、不適切な譲り受け側を市場から排除するための対応が追記されています。
- 仲介契約・FA契約の前に、手数料(最低手数料やレーマン方式の計算)、専任条項、直接交渉の制限、テール条項を書面で確認する
- 経営者保証の扱い(解除または買い手への移行)を最終契約に明記し、必要に応じて秘密保持のうえで金融機関に事前相談する
- 契約内容について、弁護士などにセカンド・オピニオンを求める
- 国の「M&A支援機関登録制度」(2021年8月創設)に登録された支援機関かどうかを確認する
帝国データバンクの調査でも、2024年には悪質な買い手による給与の遅配や税金の未納、経営者保証の解除に応じないといったトラブルが相次いで表面化したと指摘されています。「誰に引き継ぐか」は、「いくらで引き継ぐか」と同じくらい重要です。
買い手から見たM&A|規模の拡大と工程の内製化
M&Aは、後継者のいない会社の「出口」であると同時に、買い手の建設会社にとっては成長戦略です。資本提携で複数の専門工事会社をグループ化し、売上規模の拡大と、外注していた工程の内製化による利益改善を進める建設会社も現れています。
内製化の効果は、外注費として外に出ていた協力会社の利益をグループ内に取り込めることです。職人・技術者をグループで確保でき、工期や品質を自社でコントロールしやすくなる利点もあります。一方で、次の点には注意が必要です。
- 一括下請負の禁止:グループ会社どうしでも、請け負った工事を一括して他人に請け負わせることは禁止です(建設業法22条)。民間工事(共同住宅の新築を除く)で発注者の書面による承諾を得た場合は例外ですが、公共工事ではこの例外がなく全面的に禁止されています(入札契約適正化法14条)。
- 技術者の配置:主任技術者・監理技術者には、所属する会社との直接的かつ恒常的な雇用関係が必要です。グループ内の出向社員を配置できる「企業集団制度」は2024年4月に合理化されましたが、親会社が会計監査人を置き、連結計算書類を作成している企業集団であることが前提で、出向の形態や工事によっては出向先での3か月以上の雇用関係が求められます。
- 許可業種と経審:許可業種、経営事項審査の評点、入札参加資格は会社ごとに管理されます。グループ内で合併などの組織再編をするときは、事前認可と経審の時期を合わせて計画します。
原価管理と付加価値で「会社の実力」を見える化する
承継でもM&Aでも、最後に問われるのは「この会社は、どれだけの価値を生んでいるか」です。売上高(完成工事高)だけでは実力は分かりません。材料や外注を右から左に流しているだけの売上と、自社の人と技術で生み出した売上とでは、中身がまったく違うからです。その中身を測る物差しが、原価管理と付加価値です。
建設業の原価は4つの要素で管理する
建設業の財務諸表では、完成工事原価を材料費・労務費・外注費・経費の4つに分けて表示します。労務費のうち、実質的に労務の提供を外注したものは「労務外注費」として内訳を示します。
原価管理の基本は、工事ごとに実行予算を立て、実績の原価と比べることです。どの工事で、どの原価要素が予算を超えたのかが分かれば、見積・発注・工程のどこに問題があるかが見えてきます。工事別の数字は、後継者への引継ぎ資料にも、M&Aのデュー・ディリジェンス(買い手による調査)への説明資料にもなります。
建設業の付加価値の計算方法
付加価値とは、外部から買った材料やサービスに、自社が加工などを加えて新たに生み出した価値のことです。建設業の経営分析では、次の控除法がよく使われます。
建設業の付加価値(控除法)
付加価値 = 完成工事高 -(材料費 + 労務外注費 + 外注費)
一般財団法人建設業情報管理センター「建設業の経営分析」で用いられている「建設工事付加価値」の算式です。自社の職人・技術者の人件費、機械の減価償却費、そして利益は、付加価値の中に含まれます。つまり付加価値は、会社が「人と設備と技術」で稼いだ部分です。
なお、経営革新計画などでは「営業利益+人件費+減価償却費」(加算法)で付加価値額を計算します。計算方法は一つではないので、他社や過去の自社と比べるときは、同じ定義で揃えることが大切です。
付加価値で生産性を分析する3つの指標
| 指標 | 計算式 | 見方 |
|---|---|---|
| 付加価値率 | 付加価値 ÷ 完成工事高 | 売上のうち自社が生み出した割合。外注への依存度が高いほど低くなる |
| 1人当たり付加価値(労働生産性) | 付加価値 ÷ 従業員数(または技術職員数) | 1人がどれだけの価値を生んだか。賃上げの余力の目安にもなる |
| 労働分配率 | 人件費 ÷ 付加価値 | 付加価値のうち人件費に回った割合。高すぎると利益が残らない |
1人当たり付加価値は、「1人当たり完成工事高 × 付加価値率」に分解できます。売上を伸ばすのか、付加価値率を高めるのか。どちらで生産性を上げるのかが見えると、打ち手が具体的になります。
計算例|工程を内製化すると、数字はどう変わるか
設備工事の一部を外注していた会社が、協力会社をM&Aでグループに迎え、その工程を内製化したケースを考えます(数字は説明のための仮定です)。
| 項目 | 内製化前 | 内製化後 | 増減 |
|---|---|---|---|
| 完成工事高 | 5.0億円 | 5.0億円 | ±0 |
| 材料費 | 1.2億円 | 1.45億円 | +0.25億円(協力会社が仕入れていた材料を直接購入) |
| 労務外注費 | 0.3億円 | 0.3億円 | ±0 |
| 外注費 | 2.3億円 | 1.3億円 | -1.0億円 |
| 付加価値 | 1.2億円 | 1.95億円 | +0.75億円 |
| 付加価値率 | 24.0% | 39.0% | +15.0ポイント |
| 従業員数 | 10人 | 16人 | +6人 |
| 1人当たり付加価値 | 1,200万円 | 約1,219万円 | ほぼ横ばい |
| 人件費 | 0.6億円 | 1.1億円 | +0.5億円 |
| 労働分配率 | 50.0% | 約56.4% | +6.4ポイント |
| 利益への影響 | — | — | 付加価値+0.75億円-人件費+0.5億円-その他経費+0.1億円=+0.15億円 |
内製化の落とし穴:付加価値率は24%から39%へ大きく上がりますが、1人当たり付加価値はほぼ横ばいです。取り込んだ利益(この例では年1,500万円)が残るのは、内製化した人員に仕事を切らさず回せた場合だけです。受注が落ちて稼働率が下がれば、外注なら減らせたはずの費用が人件費として固定的に残ります。内製化を判断するときは、付加価値率だけでなく、1人当たり付加価値と稼働率をセットで見てください。
数字で語れる会社は、承継でもM&Aでも強い
工事別の原価と付加価値を毎期説明できる会社は、後継者にとって「経営の状態が分かる会社」であり、買い手にとっては「デュー・ディリジェンスで説明がつく会社」です。事業承継ガイドラインも、見える化の方法として、部門別損益の分析や、労働生産性を含む財務指標で自社を評価する「ローカルベンチマーク」の活用を挙げています。数字の見える化は、障壁②(財務状態)と④(経営者への依存度)を同時に小さくする取組でもあります。
事業承継・M&Aで使える支援制度と相談先(2026年9月時点)
| 制度・窓口 | 内容 | ポイント |
|---|---|---|
| 事業承継・引継ぎ支援センター | 国の公的相談窓口。第三者承継(M&A)の相談、マッチング支援、後継者人材バンク | 東京都では23区は東京商工会議所内、多摩地域は別のセンターが窓口。相談無料・秘密厳守 |
| 事業承継税制(特例措置) | 自社株にかかる贈与税・相続税の納税を猶予・免除 | 特例承継計画は2027年9月30日まで、贈与・相続は2027年12月31日まで。認定経営革新等支援機関の指導・助言が必要 |
| 遺留分に関する民法の特例 | 自社株を遺留分の算定から除外、または価額を固定 | 推定相続人全員の合意、経済産業大臣の確認、家庭裁判所の許可 |
| 事業承継・M&A補助金 | 承継に伴う設備投資、M&A・PMIの専門家費用、廃業費用などを補助 | 16次公募(令和7年度補正予算)の公募要領が2026年9月4日に公開。事業承継促進枠・専門家活用枠・PMI推進枠・廃業・再チャレンジ枠 |
| 経営者保証に関するガイドライン(事業承継時の特則) | 保証の二重徴求の原則禁止、後継者の保証の必要性の慎重な判断 | 承継の計画段階で金融機関と相談を始める |
| 中小M&Aガイドライン(第3版) | M&Aの進め方、支援機関の選び方、契約上の留意点 | 仲介契約・FA契約を結ぶ前に一読する |
事業承継・M&A補助金の事務局は、申請内容の作成を第三者に依頼する場合は行政書士(行政書士法人)に限られ、行政書士の証憑と委任契約書の提出が必須だと案内しています。補助金の申請も、許認可と同じく依頼先の資格を確認してください。
専門家の役割分担と、行政書士ができること
| 専門家 | 主に担当すること |
|---|---|
| 税理士 | 自社株の評価、贈与税・相続税、事業承継税制、M&Aの税務 |
| 弁護士 | 株式の集約・名義株の整理の法的判断、M&Aの契約、経営者保証の交渉、紛争への対応 |
| 公認会計士 | 財務のデュー・ディリジェンス、企業価値の評価 |
| 司法書士 | 役員変更、合併・会社分割などの登記 |
| 行政書士 | 建設業許可の変更届・承継の事前認可申請、経営事項審査、補助金の申請書類、許認可から見た承継スケジュールの設計 |
官公署に提出する書類を報酬を得て作成することは、他の法律に別段の定めがある場合を除き行政書士の独占業務です(行政書士法19条)。令和8年(2026年)1月1日施行の改正行政書士法では、この制限に「いかなる名目によるかを問わず」報酬を得て行う場合が含まれることが明記されました。総務省も令和7年6月13日付けの通知(総行行第281号)でこの趣旨を周知しています。M&Aの仲介会社やコンサルタントが、仲介手数料や「サポート費」の中で建設業許可の変更届や認可申請書まで作成することは認められないので、依頼先の資格を確認してください。
よくある質問
- Q. 後継者がいない建設会社は、廃業するしかないのでしょうか?
- A. いいえ。社員や役員への承継(内部昇格・MBO)、社外から経営者を迎える外部招聘、M&Aによる第三者への引継ぎという選択肢があります。2025年に代表者が交代した企業では、内部昇格が同族承継を上回り、M&Aほかと外部招聘を合わせると3割近くが社外からの承継でした(帝国データバンク、速報値)。まずは公的な事業承継・引継ぎ支援センター(相談無料)などで選択肢を整理しましょう。
- Q. 事業承継の準備は何歳から始めればよいですか?
- A. 中小企業庁の事業承継ガイドラインは、経営者が概ね60歳に達した頃には準備に取りかかることが望ましいとしています。後継者の育成、株式の集約、許可要件を担える人材づくりには年単位の時間がかかるため、すでに60歳を過ぎている場合はすぐに着手してください。
- Q. 株式譲渡で会社を売却した場合、建設業許可はどうなりますか?
- A. 株式譲渡では会社(法人格)が変わらないため、許可はそのまま続きます。ただし、役員や代表者が変われば30日以内の変更届が必要で、東京都では常勤役員等(経営業務の管理責任者)や営業所技術者の変更は2週間以内の届出が必要です。前社長の退任で要件を満たす人がいなくなると許可の取消しにつながるため、クロージング前に後任を決めておきます。
- Q. 事業譲渡や合併で建設業許可を引き継ぐことはできますか?
- A. できます。許可に係る建設業の全部を事業譲渡・合併・会社分割で承継する場合、あらかじめ許可行政庁の認可を受ければ、承継の日に建設業者としての地位を引き継げます(建設業法17条の2)。東京都の手引(令和8年度版)では、申請日と承継予定日の間に開庁日が25日必要とされ、認可申請は電子申請に対応していません。認可を受けずに実行すると許可を取り直すことになり、空白期間が生じるおそれがあります。
- Q. 経営者保証は、事業承継やM&Aのときに外せますか?
- A. 外せる場合があります。「経営者保証に関するガイドライン」の事業承継時の特則では、前経営者と後継者の双方から二重に保証を取ることを原則禁止とし、後継者の保証の必要性を慎重かつ柔軟に判断することとしています。M&Aでは、保証の解除や買い手への移行を最終契約に明記し、必要に応じて秘密保持のうえ金融機関に事前相談しておくことが、中小M&Aガイドライン(第3版)で示されています。最終的な判断は金融機関が行います。
- Q. 株式が親族や元役員に分散しています。どうすればよいですか?
- A. まず株主名簿を整理して現状を確定し、買取りによる集約を検討します。名義株があれば専門家に相談して権利関係を明確にします。将来の分散を防ぐには、相続人等に対する売渡請求の定款規定(会社法174条)や、所在不明株主の株式の売却(会社法197条。経営承継円滑化法の認定を受ければ期間が5年から1年に短縮)などの方法があります。
- Q. 事業承継税制(特例措置)はまだ使えますか?
- A. 2026年9月時点では使えます。特例承継計画を2027年9月30日までに都道府県に提出し、2027年12月31日までに贈与・相続で株式を取得することが条件です。計画には認定経営革新等支援機関の指導・助言が必要なので、税理士などに早めに相談してください。
- Q. 建設業の付加価値はどうやって計算しますか?
- A. 建設業の経営分析では、完成工事高から材料費・労務外注費・外注費を差し引く控除法がよく使われます(建設業情報管理センター「建設業の経営分析」)。付加価値を完成工事高で割れば付加価値率、従業員数(または技術職員数)で割れば1人当たり付加価値(労働生産性)になります。経営革新計画などでは「営業利益+人件費+減価償却費」で計算するため、比べるときは定義を揃えます。
- Q. M&Aの仲介会社に、建設業許可の手続きまで任せられますか?
- A. 行政書士でない者が報酬を得て建設業許可の変更届や認可申請書を作成することは、行政書士法19条で禁止されています。2026年1月1日施行の改正で「いかなる名目によるかを問わず」と明記されたため、仲介手数料やサポート費に含める形でも認められません。許認可の手続きは、行政書士に依頼するか自社で行ってください。
まとめ
「承継できる会社」づくりの要点
- 事業承継は経営者の交代ではなく、会社の価値を次に渡す経営戦略です。建設業の後継者不在率は57.3%(2025年)で全業種最高です。
- 障壁は「承継相手」「財務状態」「株式関係」「経営者への依存度」「残された時間」の5つ。早く見える化して大きさを測り、一つずつ外します。
- 建設業に固有の障壁は、常勤役員等・営業所技術者が社長1人に集中していることです。要件を担える人を早めに複線化しておきます。
- 第三者承継は、内部昇格・外部招聘・M&Aの3つ。株式譲渡なら許可は続き(届出は必要)、事業譲渡・合併・会社分割は事前認可が必要です。
- 買い手にとってのM&Aは、規模の拡大と内製化による利益改善の手段です。効果は付加価値・付加価値率・1人当たり付加価値で測り、稼働率まで確認します。
- 事業承継税制の特例は計画提出が2027年9月30日、株式の移転が2027年12月31日まで。支援センター、補助金、ガイドラインを上手に使いましょう。
承継の準備は、会社がまだ元気なうちに始めるほど選択肢が広がります。後継者が決まっていなくても、障壁を見える化し、一つずつ外していけば、社員にも、外部の経営者にも、M&Aの相手にも「引き継ぎたい」と思われる会社に近づきます。建設業許可の手続きや要件の詳しい解説は、東京建設業許可サポートにもまとめています。
CONSULTATION
「承継できる会社」への準備を、許可の側から点検しませんか
「社長が退いても許可を維持できるか」「株式譲渡と事業譲渡のどちらなら許可に空白が出ないか」「承継後の変更届・事前認可・経営事項審査をいつ出すか」。建設業許可と事業承継にかかわる手続きを一つの窓口で整理します。後継者がまだ決まっていない段階の、障壁の洗い出しからご相談いただけます。
行政書士萩本昌史事務所/東京都・全国対応。税務は税理士、契約・紛争は弁護士、登記は司法書士と連携し、承継までの許認可の全体設計をお手伝いします。
この記事で参照した一次資料
- e-Gov法令検索「建設業法(昭和24年法律第100号)」 第7条、第11条、第17条の2、第17条の3、第22条、第29条
- e-Gov法令検索「公共工事の入札及び契約の適正化の促進に関する法律(平成12年法律第127号)」 第14条
- e-Gov法令検索「会社法(平成17年法律第86号)」 第108条、第174条、第197条
- e-Gov法令検索「中小企業における経営の承継の円滑化に関する法律(平成20年法律第33号)」 第4条、第7条、第8条、第12条、第15条
- 東京都都市整備局「建設業許可申請・変更の手引(令和8年度)」 2026年9月掲載。変更届の期限、常勤性の確認資料、事業承継等の認可の受付期間・処理期間、電子申請の対象手続
- 国土交通省「企業集団制度について」 令和6年3月26日国不建技第291号
- 中小企業庁「事業承継ガイドライン(第3版)」 令和4年3月
- 中小企業庁「中小M&Aガイドライン(第3版)」 令和6年8月
- 中小企業庁「法人版事業承継税制(特例措置)」 特例承継計画の提出期限:令和9年9月30日
- 経営者保証に関するガイドライン研究会「事業承継時に焦点を当てた『経営者保証に関するガイドライン』の特則」 令和元年12月
- 事業承継・M&A補助金 事務局ウェブサイト 16次公募(2026年9月4日公募要領公開)
- 東京商工会議所「東京都事業承継・引継ぎ支援センター」
- 一般財団法人建設業情報管理センター「建設業の経営分析」 建設工事付加価値・建設工事付加価値率
- 株式会社帝国データバンク「全国『後継者不在率』動向調査(2025年)」 2025年11月21日
- 行政書士法(昭和26年法律第4号)第19条、総務省自治行政局行政課長通知(令和7年6月13日総行行第281号)
※本記事は2026年9月25日時点で施行されている法令と公表資料に基づいて作成しています。税務・会社法・契約に関する判断は税理士・弁護士などの専門家に、建設業許可の最終的な取扱いは許可行政庁にご確認ください。計算例の数値は説明のための仮定です。


